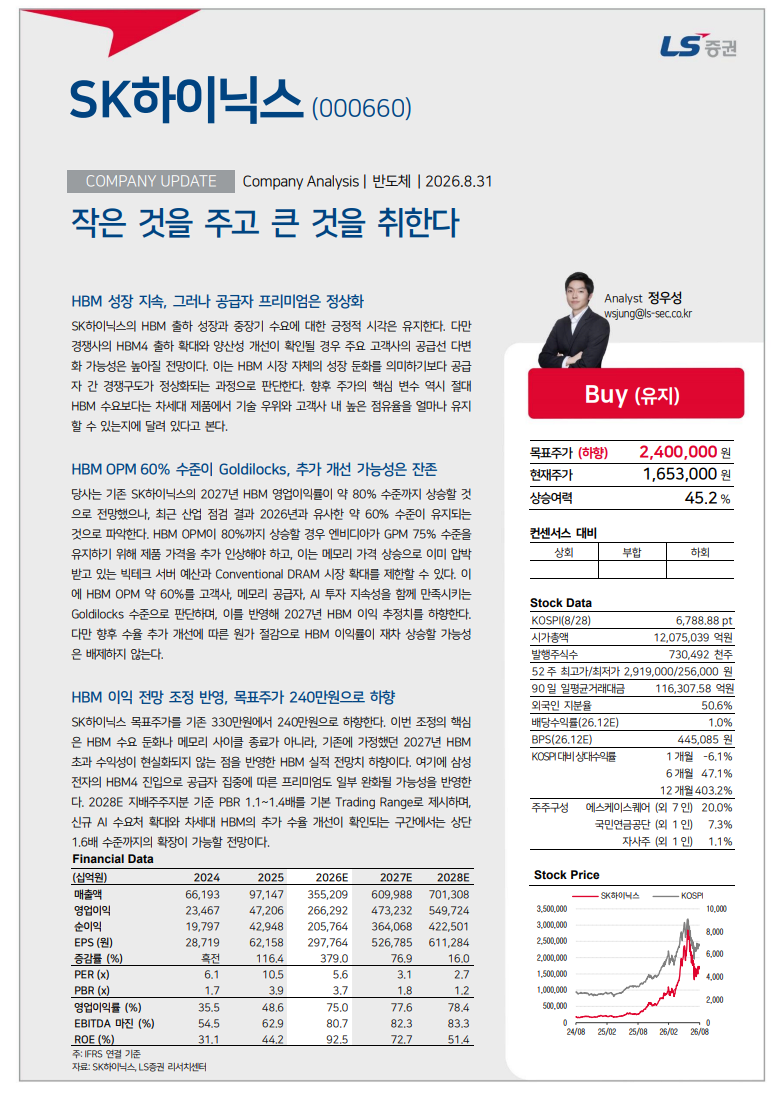
목표주가 하향 주요 요약
- 기존에 가정했던 2027년 HBM 초과 수익성이 현실화되지 않는 점을 반영해 HBM 실적 전망치 하향함- 기존 전망했던 2027년 HBM 영업이익률 약 80% 수준 상승 가능성을 최근 산업 점검 결과 2026년과 유사한 약 60% 수준 유지로 조정하며 2027년 HBM 이익 추정치 하향함- 삼성전자의 HBM4 진입으로 공급자 집중에 따른 프리미엄 일부 완화 가능성을 반영함- 2028E 지배주주지분 기준 PBR 1.1~1.4배를 기본 Trading Range로 적용함